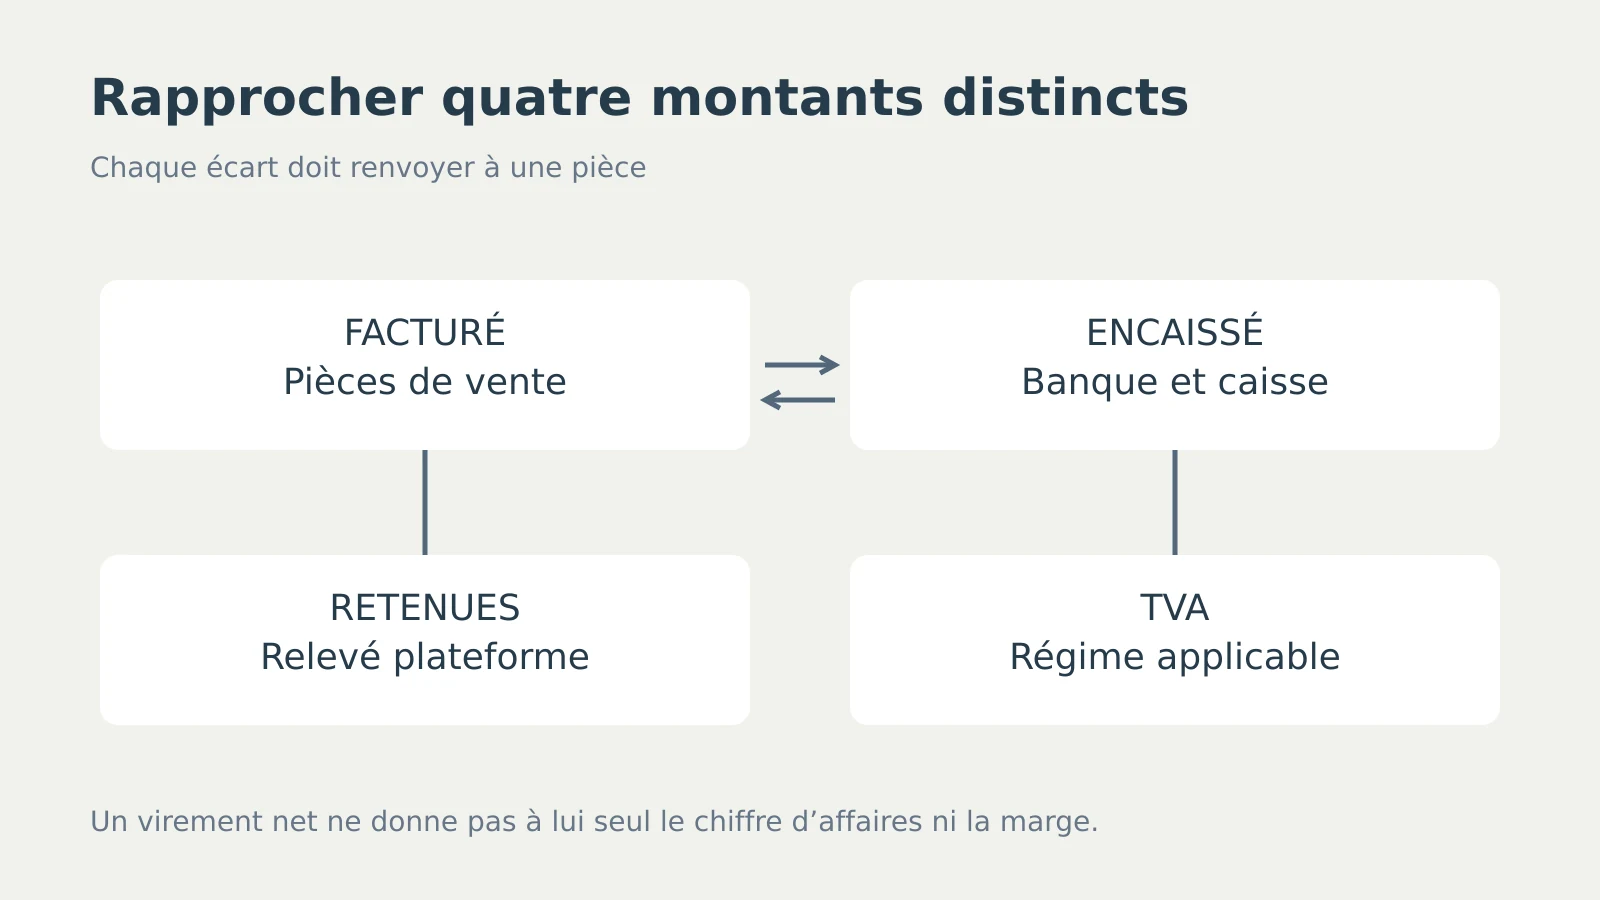
Un chauffeur consulte son relevé mensuel de plateforme : les courses affichent un montant, le virement bancaire est inférieur et la facture de commission ajoute encore une ligne de TVA. Peut-il considérer le virement comme son chiffre d'affaires, puis retrancher le carburant pour connaître sa marge ? Non. Il comparerait alors des grandeurs qui n'ont ni le même périmètre ni la même fonction.
Pour lire correctement l'activité, il faut reconstituer une chaîne : prestation facturée, somme encaissée, TVA à traiter, charges engagées, puis marge d'exploitation. Cette méthode ne remplace pas les règles comptables ou fiscales applicables à chaque statut. Elle permet de détecter les erreurs avant de transmettre les pièces au comptable ou de déclarer un montant.
Partir de la course, pas du virement bancaire
Le chiffre d'affaires facturé correspond aux prestations portées sur les factures ou justificatifs de vente de la période. L'encaissement correspond aux sommes effectivement reçues. Les deux peuvent diverger à cause d'un délai de paiement, d'une annulation, d'un remboursement ou d'une retenue opérée par un intermédiaire.
Le cas de la plateforme est particulièrement trompeur. Si celle-ci verse le prix des courses après avoir retenu sa commission, le montant crédité sur le compte n'est pas automatiquement le chiffre d'affaires à retenir. Il faut lire les factures, le relevé détaillé et le contrat pour identifier qui facture le passager, pour le compte de qui, et comment la commission est prélevée.
Quatre agrégats à distinguer sur les pièces
- Facturé : les factures et relevés de courses — quelle prestation a été vendue et par quelle entité ?
- Encaissé : le compte bancaire et la caisse — quelle somme a réellement été reçue pendant la période ?
- Retenues : le relevé de plateforme — commission, remboursement et ajustement sont-ils détaillés ?
- TVA : les factures de vente et d'achat — quel traitement correspond à chaque opération ?
Sortir la TVA du revenu disponible
Lorsqu'un exploitant facture de la TVA, la partie collectée auprès du client ne constitue pas une marge. Elle doit être isolée du chiffre d'affaires hors taxe et rapprochée, selon le régime applicable, de la TVA éventuellement déductible sur les achats. Le solde fiscal ne se lit donc ni dans le chiffre d'affaires TTC ni dans le seul relevé bancaire.
Le taux applicable au transport de personnes peut différer de celui des autres prestations, et une prestation de mise à disposition facturée à l'heure, sans destination prédéterminée dans les conditions caractérisant le transport, peut relever d'un traitement différent. La qualification dépend du contenu réel de la prestation et de sa documentation, pas seulement du nom commercial utilisé. Vérifiez le taux et l'assiette en vigueur sur impots.gouv.fr avant de facturer.
Les seuils de franchise, dates d'effet et modalités déclaratives peuvent évoluer. Ils doivent être contrôlés au moment de la déclaration sur impots.gouv.fr. En présence de prestations mixtes ou d'une qualification incertaine, une validation professionnelle est préférable à l'extension automatique d'un exemple général.
Classer les charges avant de parler de marge
Une liste de dépenses n'est exploitable que si les charges sont rattachées à la même période et au même périmètre que les recettes. Pour le pilotage, une première séparation peut être opérée entre :
- Charges variables : elles évoluent avec les courses, les kilomètres ou le volume traité, par exemple certaines commissions, l'énergie ou les péages liés aux missions.
- Charges fixes ou périodiques : elles restent dues même lorsque l'activité ralentit, comme certains loyers, abonnements, assurances ou frais administratifs.
- Décaissements à isoler : TVA, cotisations, impôts, remboursement du capital d'un financement ou prélèvements personnels ne doivent pas être fusionnés sans analyse avec les charges d'exploitation.
La distinction fixe-variable est une option de gestion, non une qualification fiscale universelle. Une dépense peut aussi comporter une part fixe et une part variable. L'objectif est de comprendre ce que coûte la production d'une course supplémentaire et ce que l'entreprise doit supporter avant même la première course du mois.
Reconstituer une marge sans la confondre avec la trésorerie
Une lecture de gestion peut partir du chiffre d'affaires hors taxe, puis retrancher les charges d'exploitation retenues sur le même périmètre. Le résultat obtenu doit être nommé précisément : marge sur coûts variables, marge après charges fixes ou résultat d'exploitation provisoire. Une « marge réelle » sans définition devient impossible à comparer d'un mois à l'autre.
- Rapprocher chaque prestation facturée de son relevé de course.
- Identifier les factures non encaissées et les encaissements relatifs à une autre période.
- Reconstituer les retenues de plateforme au lieu de prendre le virement net comme point de départ.
- Isoler la TVA selon le régime et la qualification de chaque prestation.
- Rattacher les charges variables et fixes à la période observée.
- Présenter séparément cotisations, fiscalité, financement et prélèvements personnels.
La trésorerie répond à une autre question : combien reste-t-il aujourd'hui sur le compte après les entrées et sorties ? Une activité peut afficher une marge tout en subissant un manque de trésorerie en raison de paiements tardifs ou d'échéances rapprochées. À l'inverse, un compte momentanément créditeur ne prouve pas que les courses sont rentables si la TVA et les charges futures n'ont pas encore été payées.
Obligation, contrat, option et exclusion
- Obligation : appliquer les règles de facturation, de TVA, de déclaration et de cotisations correspondant à la situation de l'exploitant.
- Garantie contractuelle : vérifier dans le contrat et les relevés ce que la plateforme promet de collecter, reverser ou corriger.
- Option de gestion : adopter un tableau par course, semaine ou véhicule afin de suivre encaissements, commissions et coûts.
- Exclusion : ne pas traiter la TVA collectée, un emprunt reçu ou un apport personnel comme une marge commerciale.
Un point supplémentaire concerne les plateformes établies à l'étranger : leurs commissions peuvent relever d'un mécanisme de TVA distinct. Ce contrôle doit être effectué à partir de l'identité du fournisseur, de sa facture et du régime de l'entreprise.
La revue mensuelle minimale
Le tableau de bord le plus utile tient en cinq colonnes : facturé hors taxe, TVA, encaissé, retenues de plateforme et charges rattachées. Chaque écart doit renvoyer à une pièce. Avant toute déclaration, les taux, seuils et assiettes en vigueur sont à vérifier sur impots.gouv.fr et les modalités de cotisations sur le site de l'Urssaf. Service-Public permet de replacer ces démarches dans le cadre général de l'entreprise.
Ce dossier présente une méthode de lecture économique. Il ne constitue pas un conseil fiscal, comptable ou juridique personnalisé.